一个项目要编多少个“价”?——九个“价”,串成一条投资控制链
先看一个真实的审计案例。
宁波市审计局2026年公布了一个政府投资项目的竣工决算审计结果。项目批复概算总投资20.04亿元,审计发现的主要问题中,第一条就是“项目概算编制不准确”,紧接着是“发生重大设计变更未履行集体决策及报批程序”“部分无价材料管控不严”“结算审核把关不严多计工程费用”。最终,多计投资2986.47万元被调减。
这个项目不是“没有估算、没有概算、没有预算”——这些“价”都在。真正的问题是:从概算到预算,从预算到结算,每一个“价”之间的控制关系没有守住。概算编得不准,变更没走报批,材料价格没管住,结算审核没把严——链条上的每一个环节都松了一点,最后汇成了近3000万的审减。
点击文末“阅读原文”查看案例详情。
一个项目从立项到竣工,要编多少个“价”?答案是至少九个。但比“编几个价”更重要的是——这九个“价”之间的控制关系,有没有守住。
第一个价:投资估算
编制阶段:决策阶段(项目建议书、可研报告)
编制主体:造价咨询单位受建设单位委托编制或审核
编制依据:可行性研究报告、设计方案、类似工程造价指标、市场价格信息
核心作用:控制概算的依据。投资估算一经批复,后续初步设计概算原则上不得超过估算的10%。
怎么守住:估算编制要“不漏项、不少算”。很多项目估算超概算,根子不在设计阶段,在可研阶段——项目内容和费用构成没写全,设计阶段想守也守不住。
第二个价:设计概算
编制阶段:初步设计阶段
编制主体:造价咨询单位受建设单位委托编制或审核
编制依据:初步设计文件、概算定额、费用标准、市场价格信息
核心作用:控制预算的依据。经核定的设计概算是控制政府投资项目总投资的依据。
怎么守住:概算超估算10%的,必须重新报批可研。概算编制要设置控制红线,发现超概算苗头立即启动设计优化。宁波那个项目的教训是:概算编制不准确,后面所有环节都在一个错误的基础上推进。
第三个价:施工图预算
编制阶段:施工图设计阶段
编制主体:造价咨询单位编制或审核
编制依据:施工图设计文件、预算定额、费用标准、市场价格信息
核心作用:控制最高投标限价的依据,也是判断设计是否超概算的标尺。
怎么守住:施工图预算不得超过批准的概算。超了,要么优化设计,要么调整概算——但调概不是想调就能调的。宁波项目的审计问题之一“结算审核把关不严”,根子往往在施工图预算阶段就埋下了——预算本身编得不扎实,结算时自然守不住。
第四个价:最高投标限价
编制阶段:招标阶段
编制主体:造价咨询单位编制,或受招标人委托审核
编制依据:施工图、工程量清单、计价规范、市场价格信息
核心作用:控制投标报价的上限。超过最高投标限价的投标应予否决。
怎么守住:2024版清单计价标准已将“招标控制价”正式更名为“最高投标限价”。最高投标限价不得上调或下浮。宁波项目的审计问题之一“招标文件编制不严谨导致单项控制价偏高”,正是这个环节出了问题。
第五个价:投标报价
编制阶段:投标阶段
编制主体:投标人(施工单位)编制
编制依据:招标文件、工程量清单、企业定额、市场价格信息
核心作用:中标后形成合同价。
怎么守住:投标报价不得低于成本。低于成本的投标,评标委员会应当否决。宁波项目的审计问题之一是“部分无价材料管控不严”,源头就在投标报价阶段——无价材料没有提前锁定价格依据,施工阶段就只能“凭感觉”定价。
第六个价:合同价
编制阶段:合同签订阶段
编制主体:发承包双方协商确定
编制依据:中标通知书、投标文件、合同条款
核心作用:控制过程结算和竣工结算的依据。
怎么守住:合同价必须与中标价一致。不得再行订立背离合同实质性内容的其他协议。宁波项目的审计问题之一是“发生重大设计变更未履行集体决策及报批程序”,根子就在合同阶段——变更管理条款没有写清楚、写死。
第七个价:过程结算价
编制阶段:施工阶段
编制主体:造价咨询单位审核
编制依据:施工合同、工程量清单、已完工程量报告、监理确认的计量数据
核心作用:控制资金支付节奏,将竣工结算工作化整为零。
怎么守住:2024版清单计价标准强化了过程结算——经双方确认的过程结算文件,竣工后原则上不再重复审核。施工阶段不做过程结算,竣工结算就是“秋后算账”。
第八个价:竣工结算价
编制阶段:竣工阶段
编制主体:造价咨询单位审核
编制依据:竣工图、施工合同、变更签证、索赔记录、过程结算文件
核心作用:确定项目最终造价。
怎么守住:竣工结算审核报告要逐项列出审减依据。审减依据不充分,甲方可以退回重做。宁波项目的审计问题中,“结算审核把关不严多计工程费用”这一条,直接指向竣工结算环节——前面几个“价”没守住,到结算时集中爆发。
第九个价:竣工决算价
编制阶段:竣工阶段
编制主体:造价咨询单位受建设单位委托编制或审核
编制依据:竣工结算文件、工程决算报表、财务决算资料
核心作用:确定项目实际总投资,为资产移交和固定资产登记提供依据。
怎么守住:竣工决算是项目投资控制的“最后一关”。结余的财政资金,应当按照国家有关规定缴回国库。
一张表看懂:九个“价”的控制关系
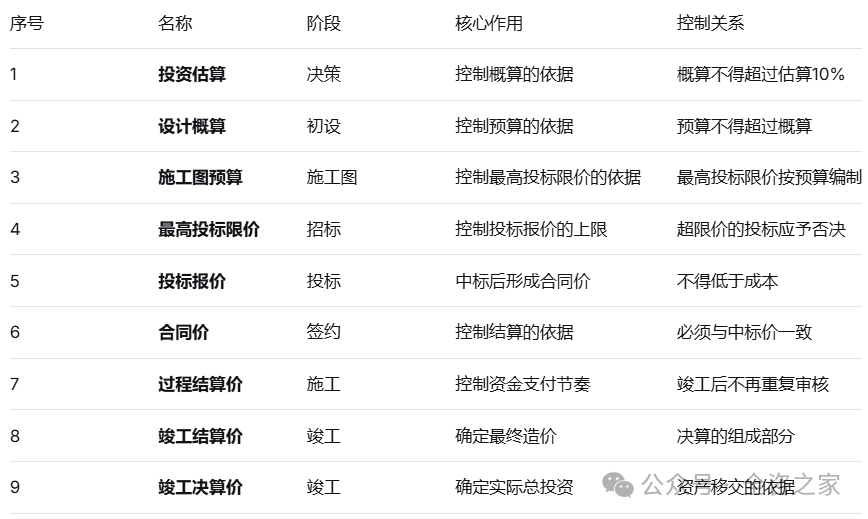
写在最后
九个“价”,贯穿项目全生命周期。每一个“价”都是下一个“价”的控制依据,每一个“价”都有编制主体、编制依据和审批程序。
宁波那个项目的教训不是“某个价没编”,是“价和价之间的控制关系没守住”。概算不准确,变更不报批,材料不控价,结算不严审——每一个环节都松了一点,最后汇成了2986万的审减。
上一环失控,下一环就跟着跑偏。守住每一个“价”,更重要的是守住它们之间的控制关系。
建议收藏这份清单,对照项目进度逐项核对。